
Pixpay
- Évaluation
- 4,6
- Téléchargements
- 1.00M
- Classification du contenu
- PEGI 3
Pixpay - Captures d'écran
Avantages
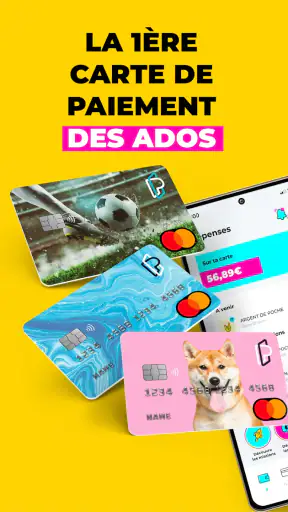
- Carte bancaire pensée pour les adolescents dès 10 ans.
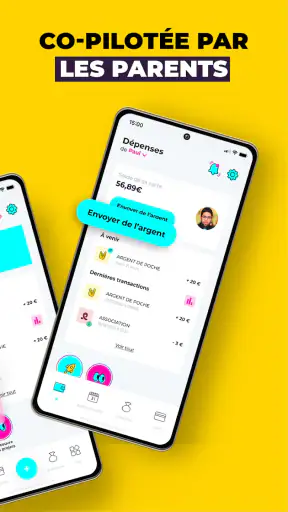
- Les parents gardent la main sur les plafonds et les autorisations.
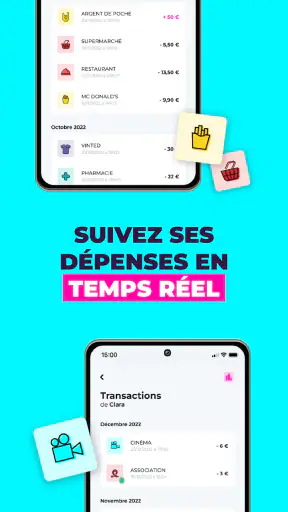
- Application claire pour suivre les dépenses en temps réel.
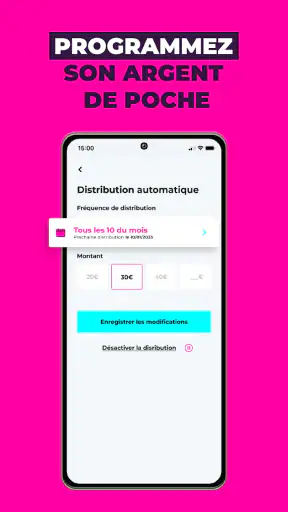
- Virements d’argent de poche rapides et faciles à programmer.
- Sensibilise les jeunes à la gestion de leur budget au quotidien.
Inconvénients
- Abonnement mensuel nécessaire pour utiliser pleinement le service.
- La carte est réservée aux familles résidant dans certains pays.
- Certaines fonctionnalités peuvent dépendre de l’offre choisie.
- Les paiements restent soumis aux limites fixées par les parents.
- Un smartphone compatible est indispensable pour gérer le compte.
Pixpay - Description
- Nom de l'application
- Pixpay
- Nom du package
- fr.pixpay
- Développeur
- Pixpay
- Catégorie
- Finance
- Dernière mise à jour
- 24 oct. 2019
- Version
- 6.11.36
J’ai testé Pixpay comme une application financière pensée pour les adolescents et leur famille. Son idée est simple à comprendre : donner à un jeune un moyen de paiement encadré tout en l’aidant à prendre de bonnes habitudes avec son argent. Ce n’est donc pas une application bancaire généraliste destinée à remplacer tous les services d’un adulte, mais un outil d’apprentissage autour du budget et des dépenses quotidiennes.
Développée par Pixpay, l’application est proposée gratuitement au téléchargement et s’adresse à un public classé PEGI 3. Elle fonctionne sur Android à partir de la version 8.0 et sa version actuelle est la 6.11.36. Dans la catégorie finance, elle se distingue surtout par son approche familiale : l’adolescent est directement impliqué, tandis que le parent garde un rôle de supervision.
Ce positionnement explique probablement son succès auprès d’un large public. Pixpay affiche une moyenne de 4,6 sur environ 16 000 évaluations, avec plus de trois mille avis écrits, et dépasse le million d’installations. Ces chiffres ne suffisent pas à garantir que l’expérience conviendra à chaque famille, mais ils montrent que le concept répond à un besoin concret : apprendre à gérer un budget sans laisser un jeune complètement seul face à ses premières dépenses.
Une première expérience de paiement conçue pour apprendre
Ce que j’apprécie immédiatement, c’est que Pixpay ne présente pas l’argent comme un sujet réservé aux adultes. L’adolescent peut être associé aux décisions du quotidien : combien dépenser, quand attendre, comment distinguer un achat utile d’une envie passagère. Cette dimension pédagogique change la manière dont on utilise l’application. On ne se contente pas de vérifier un solde ; on peut s’en servir pour discuter de choix réels.
Dans une famille, l’intérêt apparaît surtout lorsque l’argent de poche devient régulier. Au lieu de remettre une somme en espèces puis de demander quelques jours plus tard où elle est passée, le parent peut transformer chaque dépense en occasion d’apprentissage. Le jeune voit progressivement le lien entre son budget disponible et ses achats, ce qui est beaucoup plus parlant qu’une explication théorique sur l’épargne.
Un scénario très courant illustre bien cette utilité. Un adolescent reçoit son argent de poche avant une sortie avec des amis. Il souhaite acheter un repas, prendre un transport et garder assez pour une activité prévue le week-end suivant. Avec Pixpay, la discussion peut porter sur l’ordre des priorités avant même le départ. Si tout est dépensé le premier jour, la conséquence devient visible et compréhensible, plutôt qu’abstraite.
Pour moi, c’est la vraie valeur de l’application : elle rapproche la gestion du budget d’une situation vécue. Les parents peuvent accompagner sans forcément contrôler chaque décision à la place de leur enfant. Le jeune, de son côté, découvre que posséder un moyen de paiement implique aussi de faire des choix et d’anticiper.
Ce que l’accès gratuit signifie réellement
Le téléchargement de Pixpay est gratuit. C’est un point important pour commencer, mais il faut distinguer l’accès à l’application de la valeur globale du service financier associé. Installer l’application ne signifie pas automatiquement que toutes les possibilités liées à une carte ou à un compte sont gratuites. Les familles doivent donc vérifier les conditions affichées au moment de l’inscription et de la souscription, plutôt que de déduire le coût complet à partir du seul mot « gratuit ».
Cette distinction est essentielle dans une application financière. Pour une simple application de suivi budgétaire, la gratuité du téléchargement peut souvent suffire à juger le produit. Ici, le parent s’intéresse aussi au cadre de paiement et aux éventuels coûts liés au service choisi. Je trouve donc honnête de considérer Pixpay comme une application gratuite à installer, mais de ne pas confondre cela avec une promesse de service financier sans frais.
La bonne méthode consiste à ouvrir l’application avec un objectif précis : comprendre ce qui est inclus, identifier les conditions applicables à la famille et vérifier le coût avant de s’engager. Cette étape prend un peu de temps, mais elle évite une mauvaise surprise et permet de comparer Pixpay correctement avec une carte bancaire classique ou une solution d’argent de poche déjà disponible.
Une interface qui favorise les conversations plutôt que la surveillance
Dans mon utilisation, l’application prend tout son sens quand parent et adolescent la consultent ensemble au début. Le parent peut expliquer comment lire une dépense, tandis que le jeune apprend à regarder son budget avant de sortir sa carte. Cette première phase est importante : si l’adulte se contente de vérifier les mouvements sans rien expliquer, Pixpay risque de devenir un simple outil de contrôle.
Je conseille de définir une petite routine familiale. Une fois par semaine, chacun peut regarder les dépenses récentes et parler d’un achat qui a été utile, d’une envie finalement évitée ou d’une somme à réserver pour un projet. Ce rendez-vous n’a pas besoin d’être long. Sa régularité compte davantage que la quantité de détails analysés.
Un autre conseil pratique consiste à séparer les dépenses récurrentes des achats occasionnels dans la discussion familiale. L’adolescent peut ainsi comprendre qu’un budget ne sert pas uniquement à savoir ce qu’il reste aujourd’hui. Il sert aussi à prévoir ce qui arrivera plus tard. Cette façon d’utiliser Pixpay apporte plus de valeur que le simple réflexe de consulter le solde après chaque achat.
Les limites à accepter avant de choisir
Pixpay ne conviendra pas à toutes les familles. Si vous cherchez uniquement une application personnelle pour suivre vos dépenses d’adulte, son orientation vers les adolescents risque de vous sembler trop spécialisée. De même, un jeune qui n’a pas encore l’habitude de gérer une somme ou qui effectue très peu d’achats peut tirer davantage de bénéfices d’un système d’argent de poche plus simple, au moins au départ.
Il faut aussi accepter qu’un outil numérique ne remplace pas l’accompagnement parental. L’application peut rendre les dépenses visibles et faciliter les échanges, mais elle ne peut pas décider si une dépense est raisonnable dans le contexte de votre enfant. Deux adolescents ayant le même budget peuvent avoir des besoins très différents selon leurs trajets, leurs activités et leur autonomie.
La supervision peut également devenir une source de tension si elle est utilisée comme une inspection permanente. À mon avis, Pixpay fonctionne mieux quand les règles sont annoncées clairement : quelles dépenses doivent être discutées, quelle marge de liberté est laissée au jeune et comment réagir en cas d’erreur. Sans cet accord, la technologie risque d’accentuer les conflits au lieu d’apprendre la responsabilité.
Enfin, l’expérience dépend du niveau d’implication de la famille. Un parent qui installe l’application puis n’en reparle jamais ne profitera pas vraiment de son aspect pédagogique. À l’inverse, un adolescent qui veut seulement dépenser sans regarder son budget peut considérer les règles comme une contrainte. Pixpay facilite l’apprentissage, mais ne le rend pas automatique.
Pixpay face aux solutions habituelles
La comparaison la plus évidente est celle de l’argent liquide. Les espèces sont simples, visibles et ne demandent aucune installation. Elles permettent aussi de comprendre très concrètement qu’une enveloppe vide ne peut plus financer un achat. En revanche, elles offrent moins de confort pour suivre les dépenses au fil du temps et deviennent peu pratiques dès qu’un adolescent doit payer dans un contexte où le paiement par carte est préférable.
Une carte bancaire classique rattachée à la famille peut sembler plus directe. Elle évite parfois d’ajouter un service spécialisé, mais elle n’a pas forcément été conçue autour de l’apprentissage du budget adolescent. Pixpay a davantage de sens lorsque le parent veut faire de la gestion financière un sujet explicite, avec un cadre adapté à une première autonomie.
Les applications de budget destinées aux adultes sont une autre alternative. Elles peuvent être plus adaptées à quelqu’un qui veut suivre plusieurs comptes, catégoriser des dépenses complexes ou planifier des objectifs financiers personnels. Pour un adolescent, elles risquent toutefois d’être trop chargées ou de ne pas répondre au besoin principal : recevoir un moyen de paiement et apprendre à l’utiliser avec l’aide d’un parent.
Je vois donc Pixpay comme un compromis entre les espèces et la banque traditionnelle. Elle apporte une expérience plus moderne que l’argent liquide, tout en gardant une intention éducative plus nette qu’un simple compte bancaire. Ce choix devient moins pertinent si votre priorité est uniquement de réduire les coûts ou d’utiliser un service déjà compris dans votre organisation familiale.
Les familles qui en tireront le plus
Pixpay est particulièrement intéressante pour les parents qui veulent donner davantage d’autonomie à un adolescent sans couper complètement le lien avec la gestion familiale. Elle peut accompagner une première carte de paiement, une entrée au collège ou au lycée, des trajets seuls et les premières sorties avec des amis. Dans ces situations, le jeune gagne en liberté, mais le budget reste un sujet partagé.
Elle convient aussi aux familles qui ont déjà essayé l’argent liquide et constatent que le suivi devient confus. Quand les sommes sont données à des moments irréguliers, que les dépenses se multiplient ou que l’adolescent ne sait plus ce qu’il lui reste, une application dédiée peut apporter une structure plus facile à maintenir.
Je la recommande également aux parents qui souhaitent enseigner par petites étapes. On peut commencer avec un montant limité, observer les habitudes, puis laisser progressivement le jeune prendre plus de décisions. Cette progression est plus saine que de donner immédiatement une grande autonomie sans explication, ou de tout bloquer par peur de l’erreur.
En revanche, je passerais mon chemin si vous ne souhaitez pas vérifier les conditions financières du service, si vous refusez toute gestion par application ou si votre enfant est trop jeune pour comprendre le rapport entre une dépense et un budget. Dans ces cas, une enveloppe d’argent de poche ou un accompagnement plus direct peut être plus clair et plus approprié.
Conseils pour démarrer sans créer de mauvaises habitudes
Avant la première utilisation, je recommande de fixer une règle simple sur le montant disponible et la fréquence de l’argent de poche. Le but n’est pas de construire un système compliqué, mais de donner au jeune un cadre qu’il peut comprendre. Une somme trop élevée rend les erreurs difficiles à corriger ; une somme trop faible ne laisse aucune place à l’apprentissage.
Je conseille aussi de prévoir une réserve pour un objectif concret. Il peut s’agir d’une sortie, d’un cadeau ou d’un achat que l’adolescent souhaite vraiment. Cette réserve permet de montrer que ne pas dépenser immédiatement est une décision active. Elle transforme le budget en outil de choix, plutôt qu’en limite frustrante.
Autre point souvent négligé : il vaut mieux analyser les habitudes que juger chaque achat. Une dépense qui semble inutile à un parent peut avoir une importance sociale pour un adolescent. La conversation doit porter sur la conséquence pour le budget, pas seulement sur l’opinion de l’adulte. Cette nuance aide le jeune à développer son propre discernement.
Enfin, je ferais un bilan après quelques semaines. Non pas pour chercher la perfection, mais pour savoir si le montant est réaliste, si les règles sont comprises et si l’application facilite vraiment la vie familiale. Si les échanges deviennent plus simples et que l’adolescent commence à anticiper ses dépenses, le service remplit son rôle. Si tout le monde se sent davantage surveillé, il faut revoir la manière de l’utiliser.
Mon avis après l’avoir utilisée
Pixpay apporte une réponse cohérente à une question très concrète : comment donner à un adolescent une première autonomie financière sans le laisser apprendre uniquement par ses erreurs ? Son intérêt ne repose pas seulement sur le paiement. Il vient du lien entre l’usage quotidien, la visibilité du budget et les discussions que l’outil peut provoquer à la maison.
Je trouve son accès gratuit pratique pour découvrir l’application, mais je garderais une règle de prudence : avant de choisir le service associé, je vérifierais attentivement les conditions et le coût correspondant à votre situation. La valeur dépend ensuite de l’usage réel. Une famille qui accompagne l’adolescent et utilise les dépenses comme support d’apprentissage peut en tirer beaucoup. Une famille qui veut seulement une carte sans suivi préférera peut-être une autre solution.
Mon verdict est donc favorable, mais ciblé. Pixpay vaut surtout le détour pour apprendre progressivement à gérer un budget adolescent, pas pour remplacer une banque complète ni pour résoudre à elle seule les difficultés liées à l’argent. Si vous cherchez un cadre familial, une première autonomie et des conversations plus concrètes sur les dépenses, je la recommanderais volontiers. Si votre priorité absolue est la simplicité sans conditions à examiner, l’argent liquide ou une solution bancaire déjà disponible peut rester le meilleur choix.
FAQ
Qu’est-ce que Pixpay et à qui s’adresse cette application ?
Pixpay est une solution de paiement destinée principalement aux adolescents, avec une carte et une application mobile permettant aux parents de gérer l’argent de poche. L’adolescent peut suivre ses dépenses et utiliser sa carte chez les commerçants, tandis que le parent conserve une visibilité sur les opérations. Avant l’inscription, vérifiez l’âge minimum requis et les conditions disponibles dans votre pays.
Comment fonctionne la carte Pixpay pour les adolescents ?
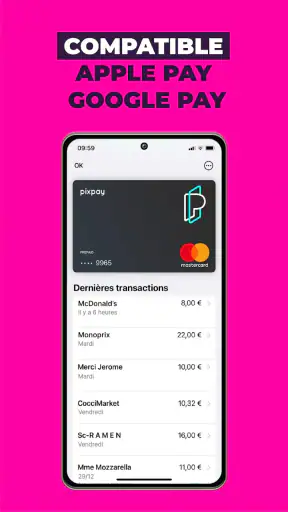
Après l’ouverture du compte et la validation des informations demandées, l’adolescent reçoit une carte associée à son compte Pixpay. Le parent peut l’alimenter, consulter les transactions et, selon les options proposées, définir certaines règles d’utilisation. La carte fonctionne dans la limite du solde disponible et peut être utilisée en magasin ou en ligne lorsque le paiement est autorisé.
Pixpay est-il réellement sécurisé pour gérer l’argent de poche ?
Pixpay intègre plusieurs fonctions pensées pour renforcer la sécurité, notamment le suivi des paiements depuis l’application et la possibilité de bloquer ou débloquer la carte. Les parents peuvent ainsi réagir rapidement en cas de perte ou d’opération inhabituelle. Il reste toutefois essentiel de protéger les identifiants, le téléphone et le code de la carte, comme pour tout service financier.
Combien coûte Pixpay et quels frais faut-il prévoir ?
Pixpay fonctionne généralement avec une formule d’abonnement, dont le prix et les services inclus peuvent varier selon l’offre choisie. Des frais supplémentaires peuvent également concerner certaines opérations, comme un retrait, une utilisation particulière de la carte ou un service optionnel. Consultez impérativement la grille tarifaire officielle avant de souscrire, car les conditions peuvent évoluer.
Quelles conditions faut-il remplir pour ouvrir un compte Pixpay ?
L’ouverture d’un compte Pixpay nécessite habituellement l’intervention d’un parent ou d’un représentant légal, ainsi que la fourniture de certaines informations personnelles et justificatifs. Les conditions exactes dépendent de la réglementation et du lieu de résidence. Avant de télécharger l’application, assurez-vous que Pixpay est disponible dans votre pays et que l’âge de l’adolescent correspond aux critères d’éligibilité.


